革命と破綻の数式|ブラック・ショールズ方程式の真実と限界を暴く
1973年、シカゴ・オプション取引所(CBOE)の開設とほぼ同時に発表された一本の数式が、世界の金融市場を根底から塗り替えました。それが「ブラック・ショールズ方程式」です。これまで経験と勘に頼っていた金融派生商品(デリバティブ)の価格決定に数学的な客観性を与え、ウォール街にクオンツ革命をもたらしました。
しかし、この数式は1997年にノーベル経済学賞という最高の栄誉を勝ち取ったわずか1年後、ノーベル賞受賞者たちが率いる巨大ヘッジファンド「LTCM」の破滅的な破綻劇を引き起こす震源地ともなりました。数式がもたらした理論的ブレイクスルーの全貌と、市場の荒波で露呈した限界の深層に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:ブラック・ショールズ方程式は、確率微分方程式と熱伝導方程式を融合し、オプションの理論価格を算出した金融史最大の革命。
- 要点2:1997年のノーベル経済学賞受賞から一転、1998年のLTCM破綻は「正規分布の仮定」と「流動性リスクの軽視」が引き起こした。
- 要点3:現代実務ではモデルの欠陥を補うため、インプライド・ボラティリティやボラティリティ・スマイルを織り込んだ運用が必須となっている。
【オプション価格理論の基礎】コールとプットの本質をわかりやすく解説
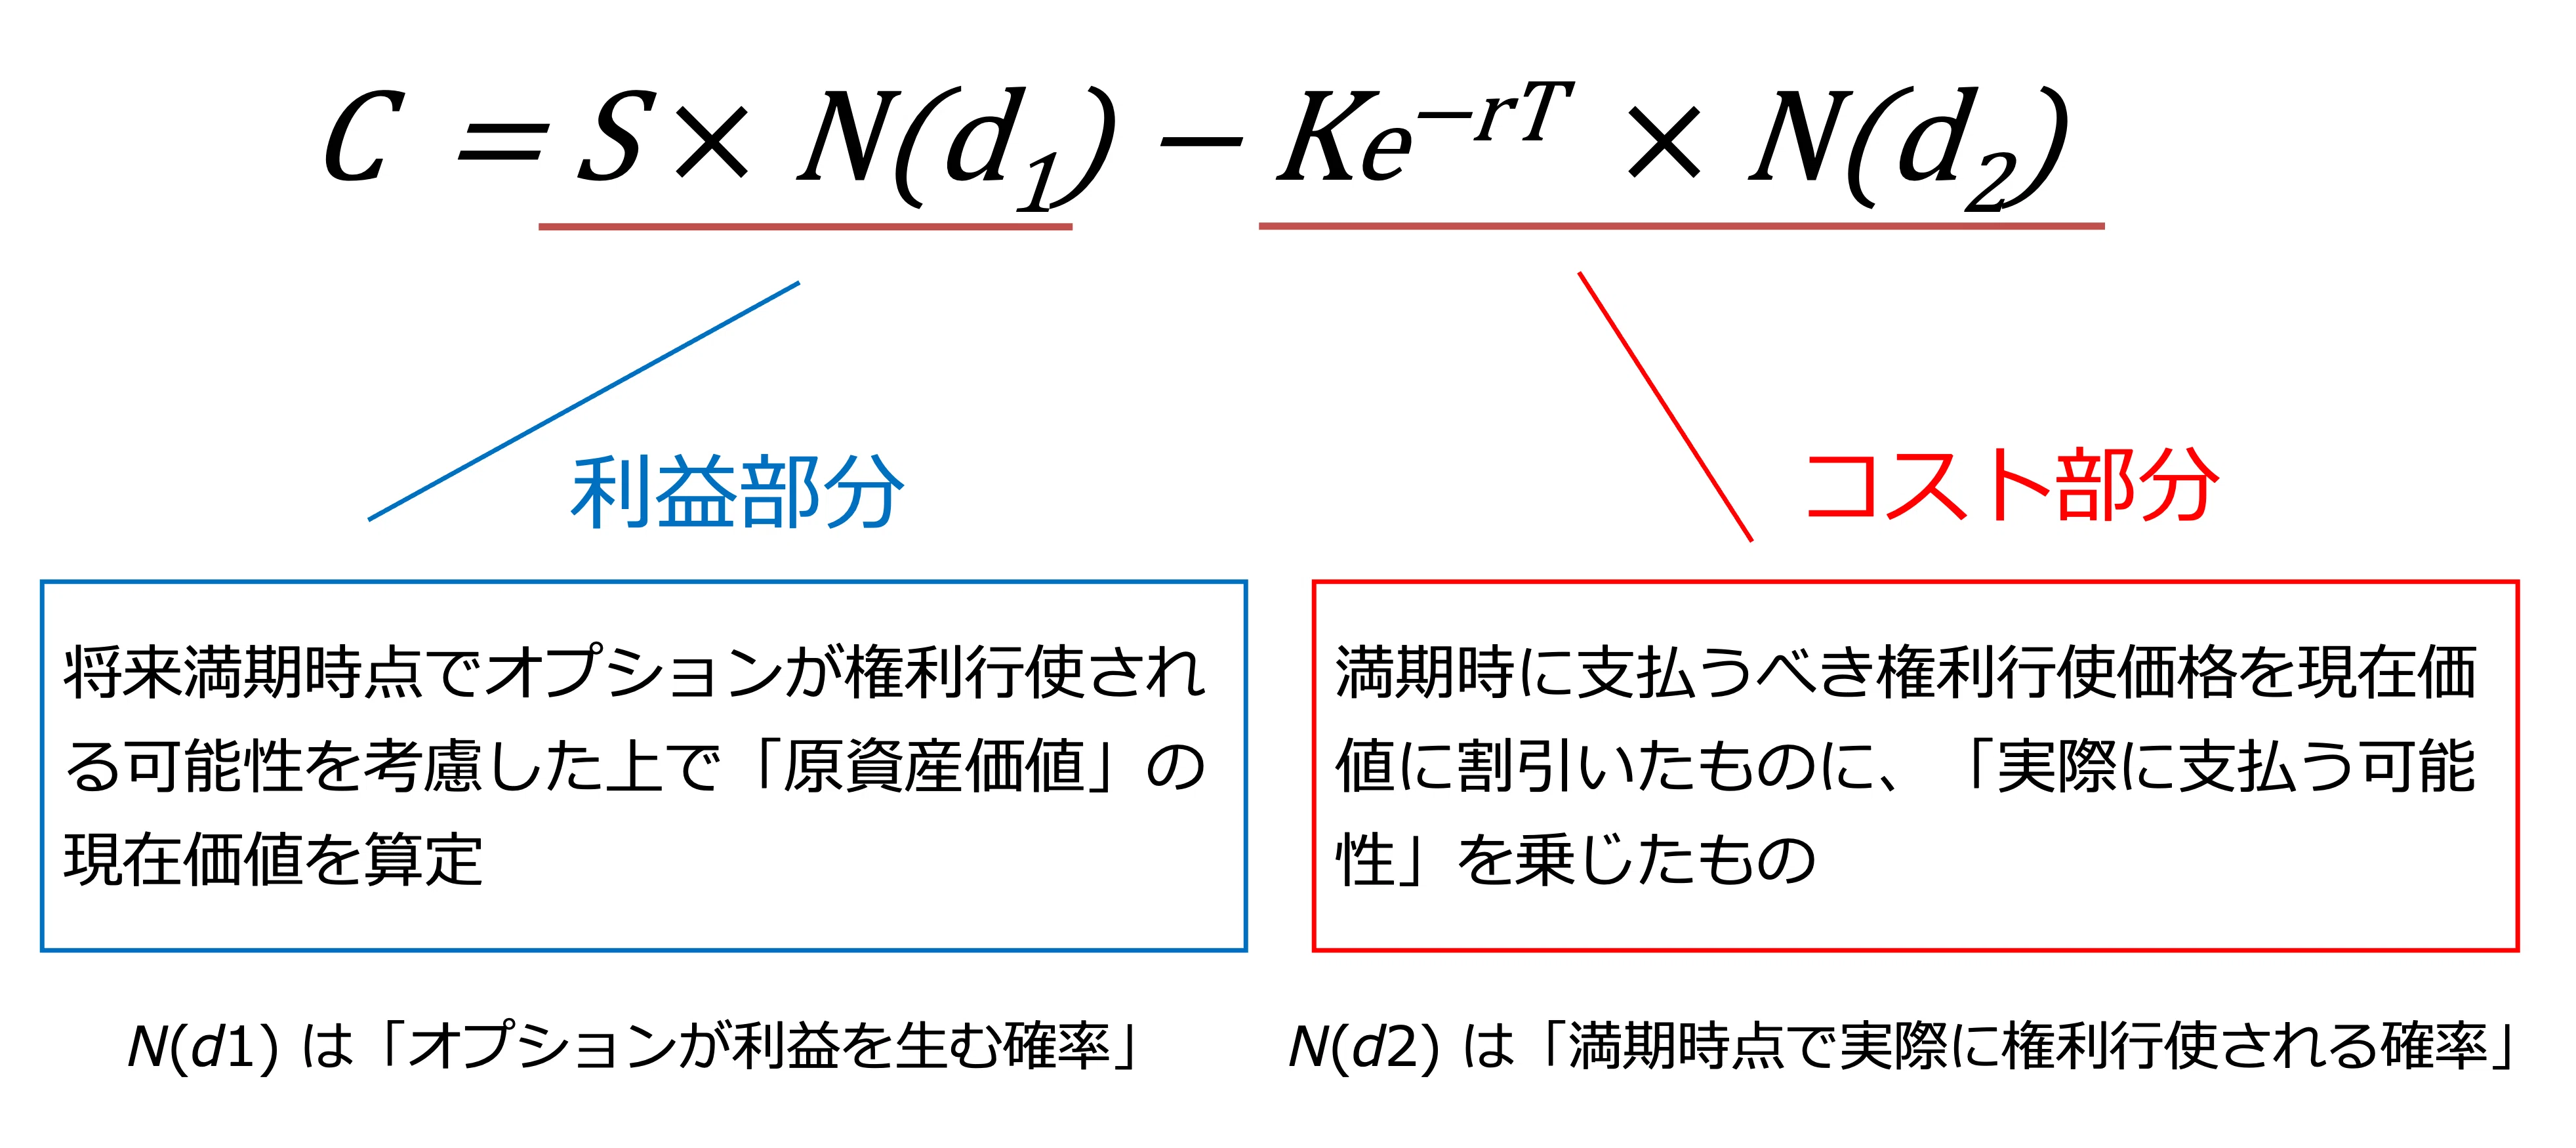
ブラック・ショールズモデルを直感的に理解する第一歩は、オプション価格理論の基礎を整理することです。オプション取引とは、ある資産(原資産)を将来の決められた期日(満期日)に、決められた価格(行使価格)で「買う権利」または「売る権利」を売買する契約を指します。
基本となるのは次の2つの権利です。
コール・オプションは「買う権利」であり、株価が行使価格を上回るほど利益が無限大に拡大します。一方、プット・オプションは「売る権利」であり、株価が行使価格を下回って下落するほど利益が増加します。買い手は損失を支払ったプレミアム(オプション価格)に限定できる反面、売り手は限定されたプレミアム収入に対して理論上無限大のリスクを背負います。
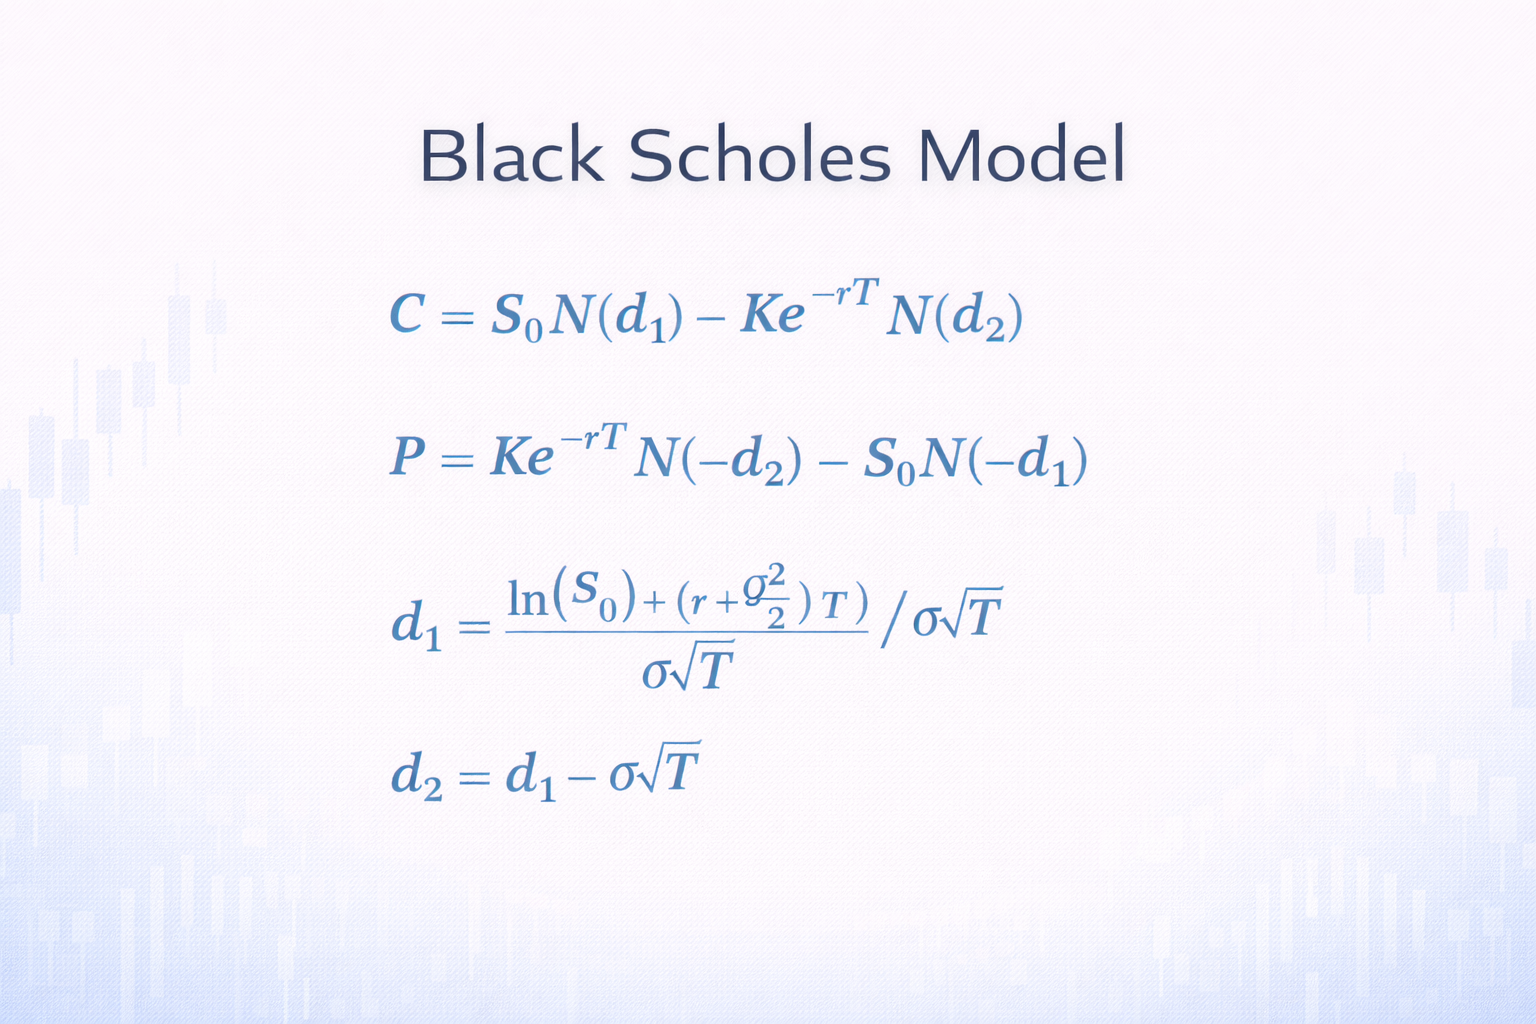
この「権利の適正価格(プレミアム)はいくらが妥当なのか」という数十年にわたる金融界の難問に対し、初めて厳密な解を提示したのがブラック・ショールズ方程式でした。
【数式の導出ロジック】幾何ブラウン運動から熱伝導方程式へ至るメカニズム
ブラック・ショールズ方程式の導出プロセスは、物理学と確率論が見事に融合した知の結晶です。その中核には3つの数学的ステップが存在します。
第一に、株価の変動を幾何ブラウン運動(確率微分方程式)としてモデル化しました。株価はランダムウォーク(不規則な運動)をしつつも、長期的には一定のドリフト(期待収益率)を持って動くという前提を置きます。
第二に、日本の数学者・伊藤清が考案した伊藤の補題の応用です。株価のような確率過程に従って変動する変数の関数に対し、微分積分を展開するための強力なツールを活用しました。原資産とオプションを巧みに組み合わせた「リスクのないポートフォリオ(デルタヘッジ)」を構築することで、不確実な確率項(ブラウン運動成分)を完全に相殺することに成功したのです。
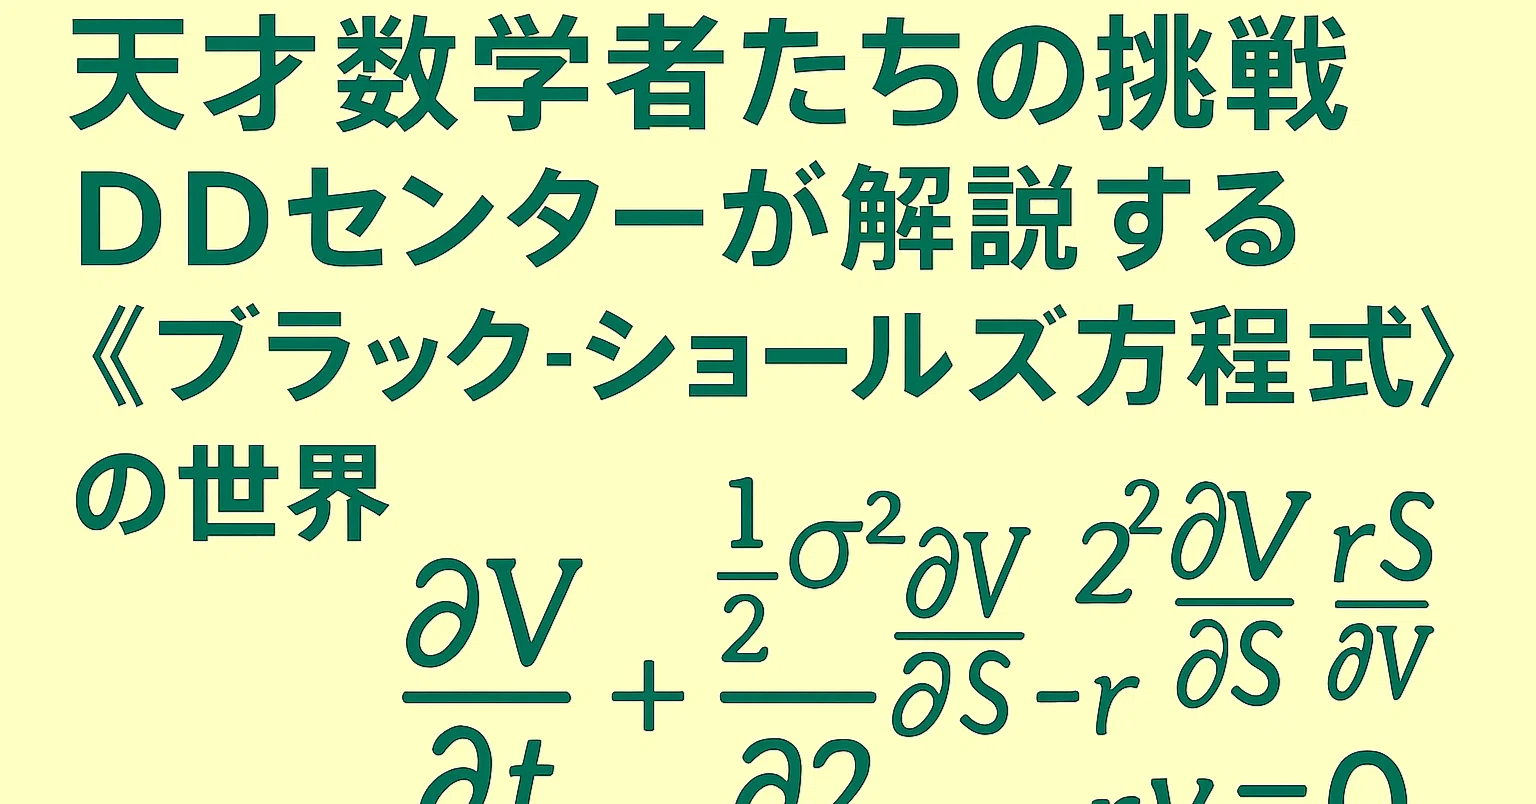
第三に、リスク中立評価法と物理学における熱伝導方程式(偏微分方程式)への帰着です。リスクを排除したポートフォリオの収益率は安全資産の利子率(無リスク金利)に等しくなるという無裁定条件から、偏微分方程式が導かれます。この方程式を変数変換すると、熱が物質内を拡散していく様子を表す古典的な熱伝導方程式と数学的に同値になり、明確な解析解(計算式)が得られます。
【栄光と破滅の歴史】マイロン・ショールズのノーベル賞とLTCM破綻の真相
この画期的な論文を執筆したのは、経済学者のフィッシャー・ブラックとマイロン・ショールズです。特にフィッシャー・ブラックの経歴は異色で、物理学や応用数学を修めた後にアーサー・D・リトルやゴールドマン・サックスで活躍した実務肌の天才でした。1995年にブラックが55歳で早逝したため、1997年のマイロン・ショールズのノーベル経済学賞受賞時には、共同研究者だったロバート・マートンと共に栄誉を分かち合いました。
しかし、栄光の絶頂からわずか1年後の1998年、金融史に刻まれる大事件が発生します。ノーベル賞受賞者2名が取締役として名を連ねた伝説のドリーム・ヘッジファンド、LTCM(ロングターム・キャピタル・マネジメント)の破綻劇です。
LTCMの戦略は、ブラック・ショールズ理論に基づき「理論価格から一時的に乖離した債券スプレッドはいずれ理論値に収束する」という前提で、レバレッジを数十倍にまで極限に高めたアービトラージ(裁定取引)でした。ところが1998年8月、ロシア財政危機(ロシア・デフォルト)が発生。投資家が一斉に流動性を求めて米国債に殺到した結果、市場は「正規分布では数万年に一度」とされる想定外のパニックに陥り、LTCMは40億ドル超の巨額損失を出して事実上破綻、FRB(米連邦準備制度理事会)主導の救済措置に追い込まれました。
【徹底比較】ブラック・ショールズモデルの前提条件と市場の現実
なぜ精緻を極めた数式が、現実の市場で牙を剥いたのか。それは数式が成立するために敷かれた「極めて純粋で非現実的な前提条件」に理由があります。
| 項目 | モデルの前提条件 | 現実市場の実態データ・挙動 | 編集部の見解・評価 |
|---|---|---|---|
| ボラティリティ(変動率) | 満期まで一定(不変) | 時期や価格帯で激しく変動(スマイル形状) | 最大の弱点。現実の価格変動は一定ではない |
| 株価の変動分布 | 対数正規分布(極端な急変なし) | ファットテール(暴落頻度が理論値の数十倍) | ブラックマンデー級の暴落を想定外としてしまう |
| 市場の流動性・取引コスト | 連続取引が可能、手数料ゼロ | パニック時に流動性が蒸発、スプレッド拡大 | LTCM破綻の主因。売りたい時に買い手が消滅 |
| 金利・借入条件 | 無リスク金利は一定、借入無制限 | 市場金利は変動し、信用収縮時は借入困難 | 過度なレバレッジ運用時に致命的な枷となる |
ブラック・ショールズ方程式の限界は、まさに「市場が常に効率的で流動性に溢れ、正規分布に従う」という仮定そのものにありました。現実のマーケットは、群集心理やパニックによる急激な流動性枯渇とファットテール(極端な現象の多発)に満ちています。
【実態検証】インプライド・ボラティリティとスマイルカーブの正体
市場参加者はこのモデルの欠陥を放置したわけではありません。むしろ欠陥を逆手にとって独自の進化を遂げました。その代表例がインプライド・ボラティリティ(IV:予想変動率)の計算です。
市場で実際に取引されているオプション価格をブラック・ショールズ方程式に逆算代入することで、「市場参加者が将来の変動率をどう見積もっているか」という集合的予測値を抽出できます。これが現代の相場心理を示す恐怖指数(VIX指数)などの基礎データとなっています。
さらに顕著なのがボラティリティ・スマイルの原因です。1987年のブラックマンデー以前は、権利行使価格ごとにIVをプロットしても平坦でした。しかし歴史的暴落を経験した市場は「急落への恐怖」を価格に織り込むようになり、低い行使価格(ディープ・アウト・オブ・ザ・マネーのプット)のIVが跳ね上がるスマイル(またはスキュー=歪み)形状を描くようになりました。現代のオプション・ディーラーは、数式を盲信するのではなく、スマイルの歪みを補正しながらポジションを管理しています。
【プロの結論】モデルの恩恵を受ける層・使うべきではない投資家
ブラック・ショールズ方程式を実践に組み込むにあたっては、明確な向き・不向きが存在します。
活用すべき対象:
- 機関投資家・専業クオンツ:モデルの構造的歪みを理解した上で、デルタやガンマなどのリスク指標(グリークス)をヘッジに活用する層。
- システマティックなリスク管理者:ポートフォリオ全体のダウンサイドリスクを定量的にモニタリングし、テールリスクヘッジを組む実務者。
避けるべき対象:
- 数式を「完全な未来予測器」と過信する個人:「理論上割安だから」とレバレッジをかけてナンピン買いを仕掛ける裁量トレーダー。
- 流動性リスクを考慮しない大口ポジション保有者:相場急変時に板(気配値)が薄くなる銘柄でオプション売りを行うプレイヤー。
【ブラック・ショールズ方程式】に関するよくある質問(FAQ)
Q1:数学が苦手でもブラック・ショールズ方程式の概念は理解できますか?
A1:十分に理解可能です。数式の細部を解かなくても、「株価の振れ幅(ボラティリティ)が大きいほど、満期までの期間が長いほど、オプションという権利の価値は高くなる」という基本原理を掴むことが実務上最も重要です。
Q2:ブラック・ショールズモデルは現代の市場でもそのまま使われているのですか?
A2:そのままの形(純粋な基本式)で使われることは稀です。現代のフロントオフィスでは、ボラティリティ・スマイルを織り込んだローカル・ボラティリティ・モデルや確率的ボラティリティ・モデル(ヘストン・モデルなど)に拡張されて活用されています。
Q3:なぜフィッシャー・ブラックはノーベル賞を受賞できなかったのですか?
A3:ノーベル賞の規約により、故人に対する授与が行われないためです。ブラックは授賞式が行われた1997年の2年前、1995年に惜しまれつつ他界していました。ノーベル財団公式のアナウンスでも、ブラックの多大なる貢献が明記されています。
まとめ:数式への過信を排し2026年の市場を勝ち抜く視点
ブラック・ショールズ方程式は、金融を直感と暗中模索の世界から、精密な科学の領域へと押し上げた歴史的金字塔です。オプションの適正価値を算出する共通言語を提示した功績は色褪せることはありません。
しかし、LTCMの破綻劇が雄弁に物語るように、どれほど精緻な数式であっても「市場の流動性枯渇」や「人間の非合理なパニック」までを完全に織り込むことは不可能です。数式が描く優雅な前提条件と、荒れ狂う現実市場とのギャップを冷徹に見極める視線こそが、不確実なマーケットと対峙する上での最大の武器となります。 (出典: ブラック ショールズ 方程式(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
