リーマンとは?意味の真相と世界金融危機の全貌を徹底解説
日常会話やビジネスシーンで耳にする「リーマン」という言葉には、主に3つの全く異なる文脈が存在します。1つは給与所得者を親しみや自虐を込めて呼ぶ「サラリーマンの略称」、もう1つは2008年に世界同時不況の引き金を引いた米名門投資銀行「リーマン・ブラザーズ(およびリーマン・ショック)」、そして数学の未解決超難問「リーマン予想」で知られる大数学者ベルンハルト・リーマンです。
なかでも検索需要の大半を占めるのが、世界経済の構造を根底から塗り替えた金融危機としての「リーマン」です。なぜ一握りの投資銀行の倒産が、日本を含む世界中の雇用や株価を破壊するに至ったのか。言葉の起源から、サブプライムローン問題の本質、日本経済が受けた爪痕、2026年現在の金融規制と個人が取るべき防衛策まで、多角的な取材データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「リーマン」はサラリーマンの略称・数学者・米投資銀行の3つの意味を持ち、文脈に応じた理解が必要。
- 要点2:リーマン・ショックは2008年9月15日、米大手リーマン・ブラザーズの破綻を機に起きた世界最大級の金融危機。
- 要点3:住宅バブル崩壊と証券化商品の連鎖が原因であり、2026年の現在も国際金融規制や個人の資産形成に強い教訓を残している。
【言葉の整理】「リーマン」が指す3つの意味とサラリーマンの語源・由来
「リーマン」という単語を検索する際、まず知っておくべきは文脈ごとの正確な定義です。多義的な言葉だからこそ、それぞれの背景を押さえることで情報の混同を防げます。
第一に、日本語の俗語・略称としての「リーマン」です。これはサラリーマン(Salaried Man)の後半を省略した表現で、1980年代後半のバブル期から1990年代にかけて若者言葉やビジネスマン同士の砕けた会話、ネット掲示板(2ちゃんねる等)で急速に定着しました。なお、サラリーマンという言葉自体は英語圏では通じにくい和製英語であり、大正期(1920年頃)に都市部のホワイトカラー層を指す造語として生まれた歴史を持っています。
第二に、19世紀のドイツの天才数学者ベルンハルト・リーマン(Bernhard Riemann)です。彼が1859年に提示した「リーマン予想」は、素数の分布に関する数学界最大の未解決問題であり、現代の暗号理論や量子力学の基礎にも接続しています。また、彼が創始したリーマン幾何学は、アインシュタインの一般相対性理論を構築する数学的基盤となりました。
そして第三が、2008年の世界金融危機の象徴となった米国の投資銀行リーマン・ブラザーズ(Lehman Brothers)です。1850年に綿花取引からスタートした老舗企業がなぜ一瞬で消滅し、世界を巻き込む大恐慌の震源地となったのか、そのメカニズムを深掘りします。
【リーマンショックの真相】いつ起きた?サブプライムローンの仕組みと破綻の理由
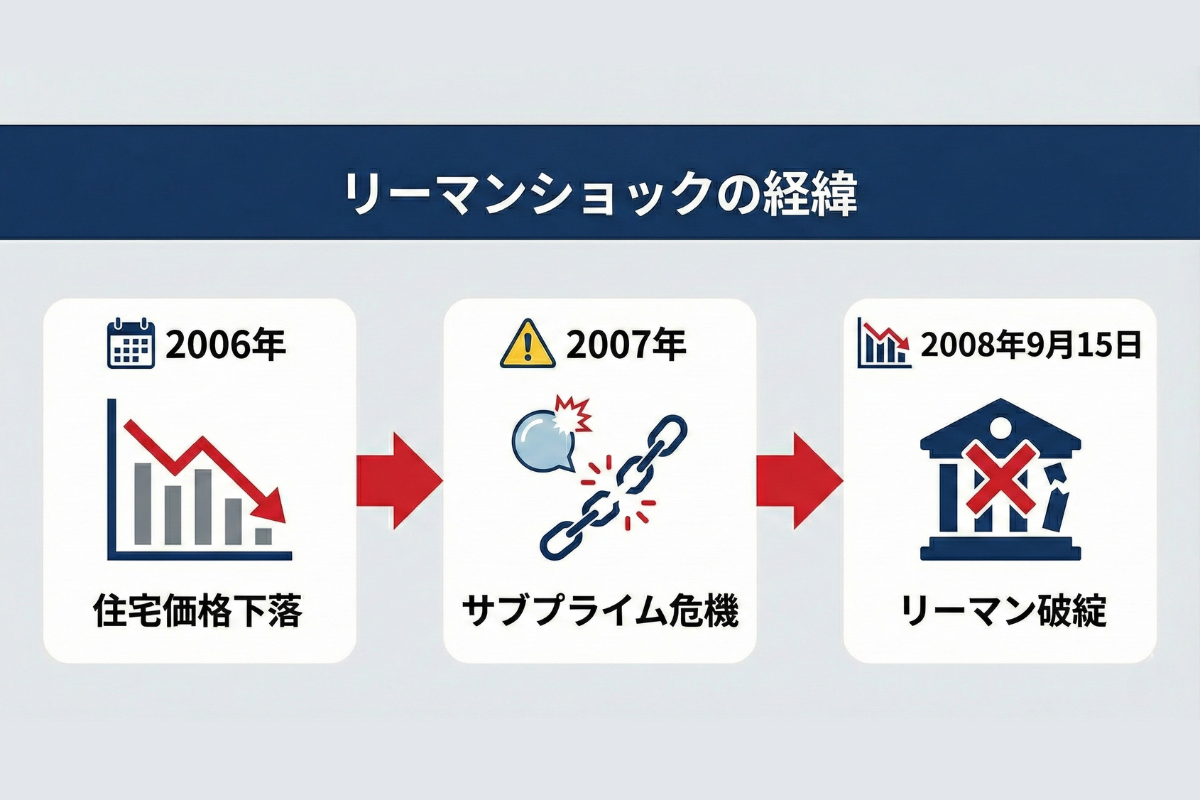
歴史的な大混乱を招いたリーマン・ショックが起きたのは2008年9月15日です。米国の投資銀行第4位であったリーマン・ブラザーズが連邦破産法第11条(日本の民事再生法に相当)の適用を申請し、事実上の経営破綻に追い込まれました。
破綻時の負債総額は約6,130億ドル(当時の為替レートで約64兆円)という、米企業の倒産としては史上最大規模の数字を記録しました。この破綻の直接的な原因となったのが、当時全米で過熱していたサブプライムローンの焦げ付きです。
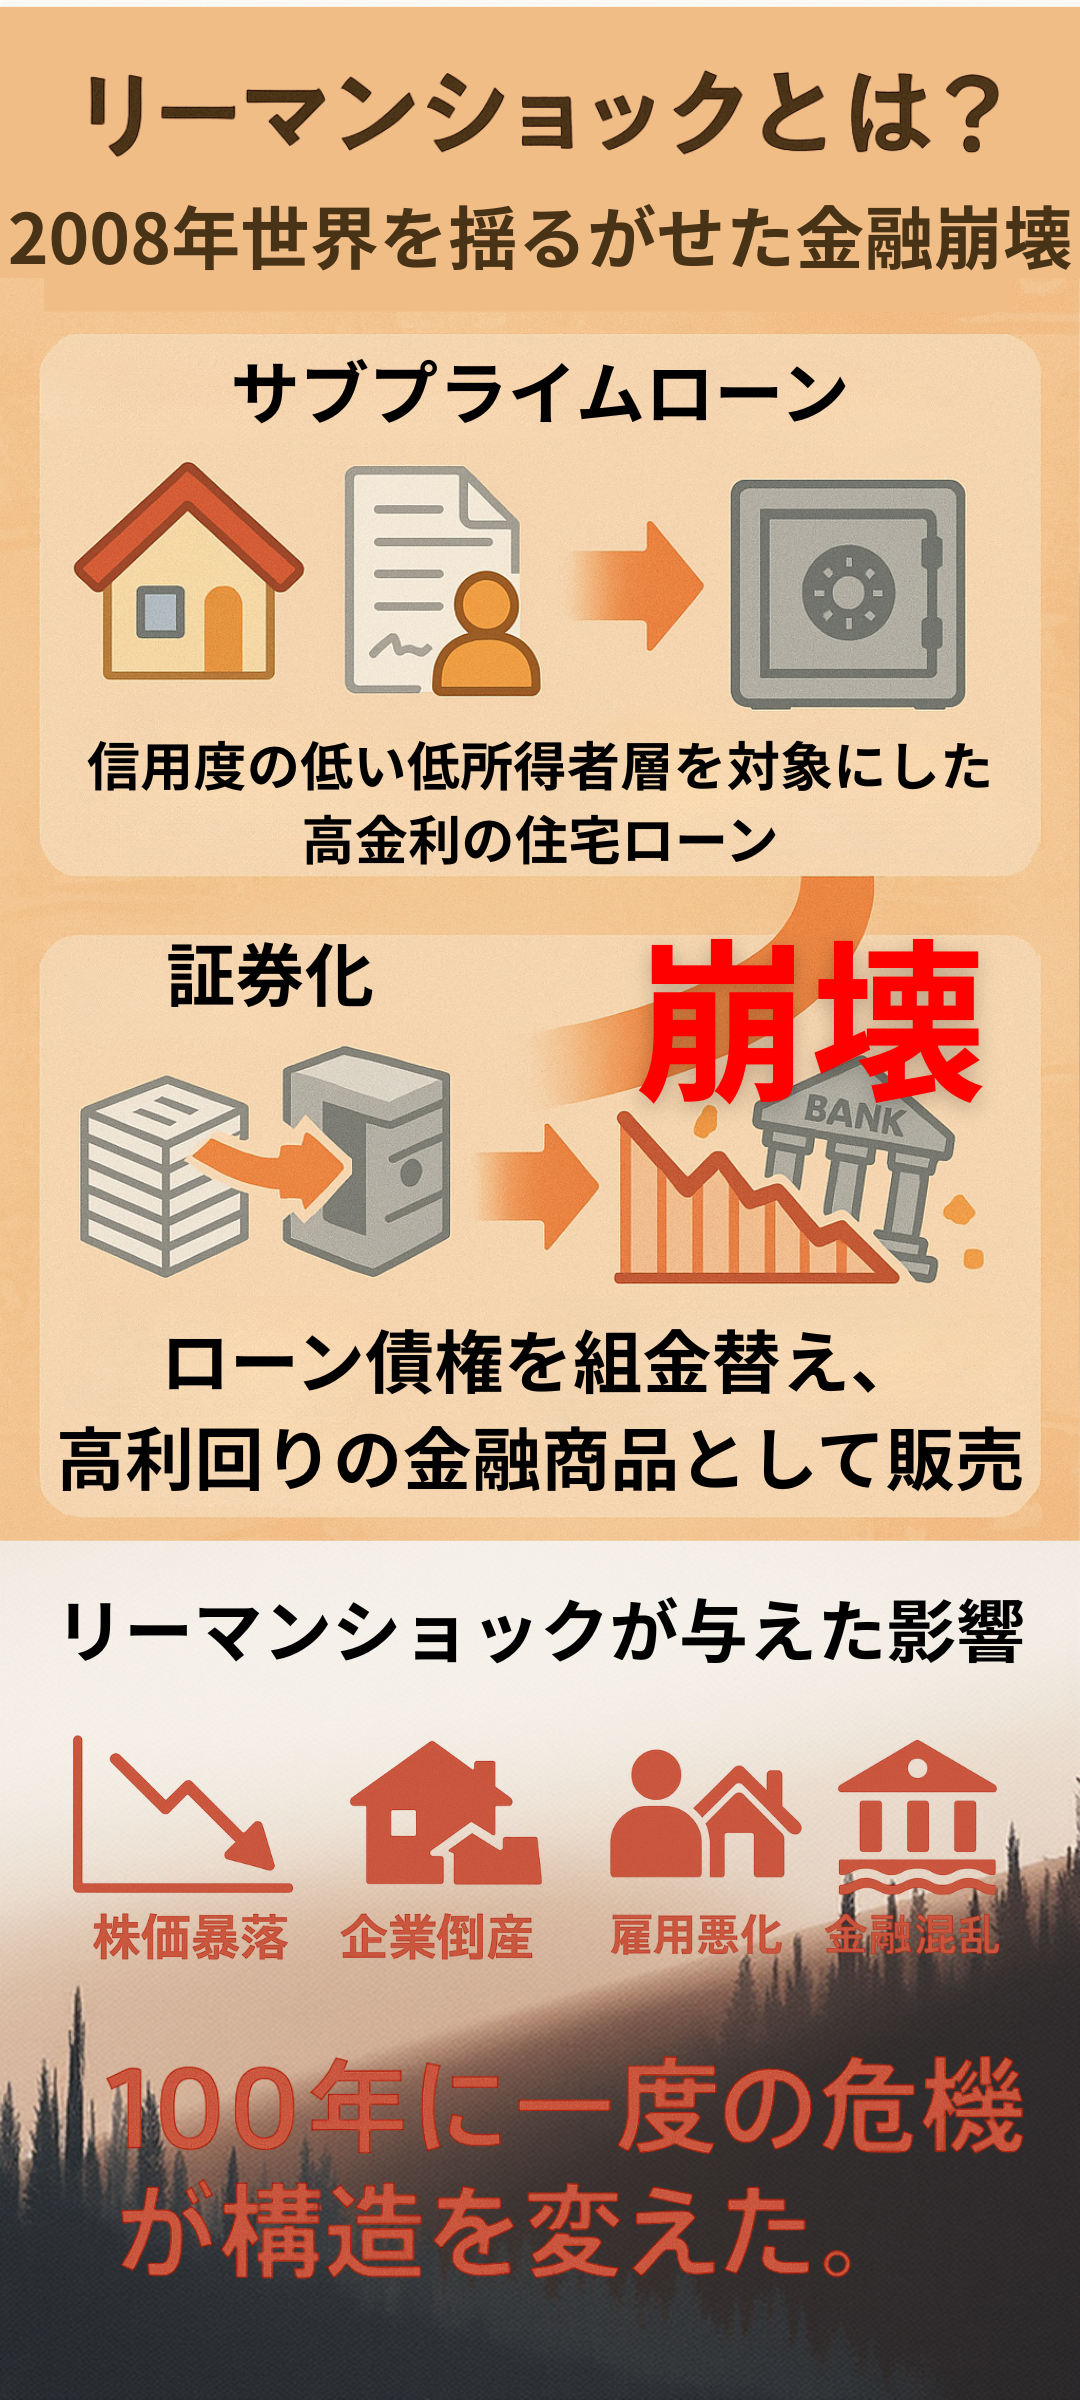
サブプライムローンとは、信用度の低い個人(低所得者層や過去に債務不履行歴がある層)向けに高金利で貸し出された住宅ローンです。米国の不動産価格が右肩上がりに上昇していた2000年代半ば、「住宅価格が上がり続ければ、返済が苦しくなっても家を転売して利益を出せる」という甘い前提のもと、無審査に近い状態で融資が乱発されました。
金融機関はこれらのリスクの高いローン債権を小口に分解し、安全な優良債権と混ぜ合わせて「住宅ローン担保証券(MBS)」や「債務担保証券(CDO)」という複雑な金融派生商品に仕立て上げました。格付け会社がこれらに最上級の「トリプルA」を付与したことで、世界中の銀行や投資ファンドが安全資産と錯覚して巨額の資金を投じました。
2006年頃から米国の住宅バブルが天井を打って下落に転じると、ローンのデフォルト(債務不履行)が激増しました。証券化商品の価値は暴落し、リーマン・ブラザーズは資本の30倍を超える極端な過剰レバレッジ(借入による取引)をかけていたため、わずかな資産価値の下落で自己資本が完全に吹き飛びました。米連邦準備制度理事会(FRB)や米財務省がモラルハザード(救済への甘え)を防ぐ名目で公的資金の注入を見送った結果、市場のパニックは一気に臨界点へ達しました。
【客観データ比較】世界金融危機の経緯と株価チャート・倒産企業の衝撃
リーマン破綻の衝撃波は、金融ネットワークを通じて瞬く間に世界全土へ伝播しました。当時の市場データと倒産規模の客観的な数値を下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| リーマン社 負債総額 | 約6,130億ドル(約64兆円) | 通常の大型倒産で数千億円規模 | 米史上最大の負債額であり、民間主導の救済が不可能な限界点に達していた。 |
| 日経平均株価の暴落 | 2008年10月28日に最安値6,994.90円(バブル崩壊後最安値を更新) | 危機前(2007年高値)は18,000円台前半 | 高値から約60%以上の下落を記録し、日本市場の流動性が極限まで凍結。 |
| NYダウ平均株価 | 2007年10月(約14,000ドル)から2009年3月(6,500ドル台)へ急落 | 過去の通常調整局面(10〜20%減) | 約54%の暴落。ウォール街のビジネスモデルそのものが崩壊した瞬間。 |
| 国内上場企業の年間倒産数 | 2008年通年で33社(戦後最悪水準) | 平時は年数社〜十数社程度 | 不動産・建設系を中心に、黒字でありながら資金繰りショートで倒産する連鎖が発生。 |
リーマン・ショックの前後では、国内外で歴史的な金融機関・大企業の破綻や公的救済が相次ぎました。
米国では、大手投資銀行のベア・スターンズが破綻寸前でJPモルガン・チェースに救済買収され、米最大の貯蓄貸付組合ワシントン・ミューチュアルが経営破綻。さらに世界保険大手AIGには約1,800億ドルの公的資金が投入される非常事態となりました。
日本国内でも、不動産流動化ビジネスを手がけていたアーバンコーポレイション(負債総額約2,558億円)や、J-REITで初の破綻となったニューシティ・レジデンス投資法人など、資金調達を海外マネーや短期融資に依存していた新興不動産・金融会社が次々と倒産へ追い込まれました。
【実態検証】日本経済への深刻な影響と現場で起きた「派遣切り」の現実
日本の金融機関は、1990年代のバブル崩壊の痛手から慎重な姿勢を崩しておらず、サブプライム関連の証券化商品に対する直接的な保有額は欧米勢に比べて限定的でした。しかし、実体経済への打撃は欧米以上に過酷なものとなりました。
最大のリスク要因となったのが、世界的なリスク回避マネーの流入による急激な超円高(1ドル=110円台から一気に70円台後半へ突入)と、欧米の需要消失による輸出の急激な蒸発です。トヨタ自動車をはじめとする日本の基幹産業である自動車・電機メーカーは一斉に大幅な営業赤字へ転落し、国内外の生産ラインを急停止させました。
そのしわ寄せが直撃したのが雇用の現場です。製造業を中心に非正規雇用の契約解除、いわゆる「派遣切り」「雇い止め」が全国で吹き荒れました。2008年末には東京の日比谷公園に職と住居を同時に失った労働者を支援する「年越し派遣村」が開設され、連日ニュースのトップで報じられました。
新卒採用市場においても「就職氷河期」の再来と呼ばれる極端な採用抑制が起き、内定取り消しが相次ぎました。現場の取材記録を振り返ると、金融システムの機能不全が末端の家計と生活をいかに無残に破壊するかを物語っています。
一般に知られていない盲点とネットの誤解|リーマンショックは防げなかったのか?
リーマン・ショックをめぐっては、インターネット上でいくつかの不正確な情報や俗説が散見されます。経済記者の視点から、見落とされがちな真相を整理します。
誤解①:「リーマン・ブラザーズだけが異常に悪質な会社だった」
実態として、リーマン社だけが突出して不正を行っていたわけではありません。ゴールドマン・サックス、モルガン・スタンレー、メリルリンチなどウォール街の主要機関すべてが同一の証券化ビジネスに狂奔していました。リーマン社が標的となったのは、預金部門を持たず資金調達を短期市場に依存していた脆弱性と、他社に比べて救済の引き受け手が最後まで現れなかった力関係の結果です。
誤解②:「日本の銀行は全く無傷で健全だった」
欧米のメガバンクに比べれば致命傷を免れたものの、株価暴落に伴う保有株式の評価損や貸出先の業績悪化により、日本のメガバンク各行も巨額の赤字を計上し、巨額の公募増資を余儀なくされました。決して「高みの見物」で済んだわけではありません。
【プロの結論】リーマンショックの教訓から学ぶ「資産防衛」の判断基準
歴史的な教訓から導き出される、個人投資家やビジネスパーソンが持つべき判断基準は明確です。
- 徹底すべき行動:どんな好況期であっても、借入金に依存した過剰レバレッジ取引を避け、生活防衛資金(最低でも生活費の6ヶ月〜1年分)を流動性の高い現金で確保すること。
- 避けるべき行動:自分が構造を理解できない複雑な高利回り商品(仕組み債や過度なデリバティブ内包商品)に集中投資すること、ならびに「不動産や株は永久に値上がりする」という市場の熱狂を鵜呑みにすること。
【2026年現在の対策と教訓】次の金融危機に個人と企業はどう備えるべきか
リーマン・ショック以降、国際的な金融システムは根本的な再構築が進められました。スイスのバーゼル銀行監督委員会が定めた「バーゼルIII」規制の本格導入により、世界中の主要銀行に対して自己資本比率の引き上げや、急激な資金流出に耐えうる流動性比率の維持が義務付けられました。
2026年の現在、大手商業銀行の体力は2008年当時と比較して強固になっています。2023年春に発生した米中堅銀行(シリコンバレーバンク等)の破綻やクレディ・スイスの危機においても、リーマンショックの教訓から各国の中央銀行と政府が即座に流動性供給と救済枠組みを発動し、システミック・リスクの連鎖を食い止めました。
しかし、リスクの所在は形を変えています。銀行規制の網の目を潜るノンバンク(プライベート・クレジットファンドやシャドーバンキング)、さらにはAIアルゴリズムによる超高速取引の暴走など、新たな脆弱性が注視されています。個人レベルにおいても、インフレと金利上昇局面における住宅ローンの金利選択(変動金利と固定金利のバランス)や、分散投資の徹底が過去どの時代よりも問われています。
【リーマン と は】に関するよくある質問(FAQ)
Q1:リーマンショックを一言でわかりやすく言うと?
A1:米国の住宅バブル崩壊により、低所得者向け住宅ローン(サブプライムローン)を組み込んだ金融商品が紙くず同然となり、大手投資銀行リーマン・ブラザーズが倒産したことで起きた「世界同時不況」です。
Q2:「リーマン」と呼ぶのは失礼・差別的な言葉ですか?
A2:サラリーマンの略称としての「リーマン」は、親しみや気さくな会話で使われる一般的なスラングであり、差別用語ではありません。ただし、ビジネスの公式な場や文書では「会社員」「給与所得者」と表記するのがビジネスマナーとして適切です。
Q3:数学の「リーマン予想」はすでに解決されたのですか?
A3:2026年現在も完全な証明・解決には至っていません。アメリカのクレイ数学研究所が提示した「ミレニアム懸賞問題」の1つに指定されており、証明者には100万ドルの懸賞金が支払われる数学界最大の難問として研究が続けられています。
まとめ:歴史的転換点となった「リーマン」の教訓を未来に活かす
「リーマン」という言葉は、私たちの日常的な働き方を表す親しみ深い略称であると同時に、近現代史において最も激甚な経済混乱を引き起こした固有名詞でもあります。
2008年のリーマン・ショックが残した最大の教訓は、「極端な過剰債務と過信の上に成り立つ好景気は、必ず崩壊する」という冷徹な事実です。金融規制が高度化した2026年を生きる私たちにとっても、リスクを分散し、健全な財務体質を維持する重要性は少しも色褪せていません。歴史の転換点となった背景を正しく理解し、自らのキャリアと資産形成の確かな判断軸として役立ててください。 (出典: リーマン と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
